Prêt création entreprise : renforcer son apport sans sous-estimer les remboursements
Pour financer une création d’entreprise, le prêt bancaire peut se combiner avec un prêt d’honneur ou un prêt familial. Ces solutions n’engagent toutefois pas les mêmes personnes : l’entreprise rembourse son crédit professionnel, tandis que le prêt d’honneur reste une dette personnelle du créateur. Le bon montage dépend donc du besoin à financer, de l’apport disponible et de la capacité à rembourser, y compris si les ventes démarrent lentement.
Choisir un financement en sachant qui devra rembourser
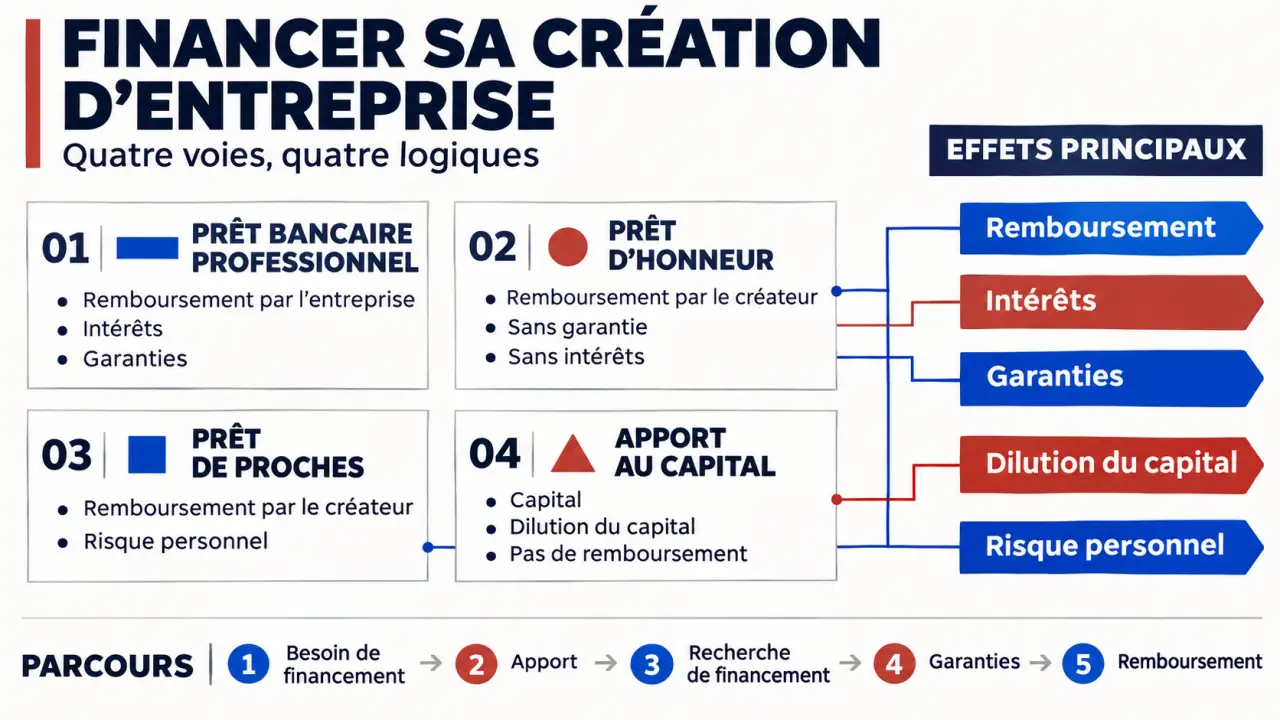
Un prêt pour création d’entreprise peut financer des équipements, des machines, un véhicule, des logiciels, des stocks ou certains besoins de trésorerie. Mais toutes les ressources ne sont pas interchangeables. Avant de comparer les taux, identifiez qui emprunte, qui rembourse et qui supporte le risque.
| Solution | Fonctionnement | Point de vigilance |
|---|---|---|
| Prêt bancaire professionnel | Dette destinée à financer l’activité, avec intérêts et échéancier. | Garanties, assurance et remboursement à examiner. |
| Prêt d’honneur | Prêt personnel au créateur, sans intérêts ni garantie personnelle selon Bpifrance Création. | Le créateur reste tenu de le rembourser. |
| Prêt de proches | Somme prêtée selon des conditions convenues entre les parties. | Écrit, déclaration et calendrier à formaliser. |
| Entrée au capital | Apport d’un investisseur en échange de titres de la société. | Partage du capital et des droits de décision. |
Le crédit bancaire permet de financer l’activité sans faire entrer d’investisseurs au capital. À l’inverse, un investissement au capital n’est pas un prêt remboursable selon un échéancier : il implique une dilution et des droits pour le nouvel associé. La préservation du contrôle doit donc se comparer au poids futur de la dette.
Renforcer son apport grâce au prêt d’honneur
L’apport personnel rassure le financeur sur votre engagement et contribue à équilibrer le plan de financement. Le CIC recommande, dans sa présentation, un apport représentant 20 à 30 % du financement sollicité. Ce repère commercial n’est ni une règle légale ni une condition universelle. Emprunter sans apport peut s’envisager, mais l’acceptation dépend du projet, de sa solidité et des critères du prêteur.
Des montants variables selon les réseaux
Selon Bpifrance Création, les prêts d’honneur d’Initiative France se situent habituellement entre 3 000 et 50 000 €, avec un montant moyen de 10 000 €. Au Réseau Entreprendre, la fourchette habituelle est de 15 000 à 50 000 €, pour une moyenne de 29 000 €. Les projets de développement structurant peuvent relever d’une fourchette de 30 000 à 90 000 €. Ces montants ne constituent pas des droits automatiques.
Bpifrance Création mentionne également le prêt d’honneur création-reprise, lancé en 2021. L’accès aux dispositifs dépend notamment du profil du porteur, du projet et des conditions de l’opérateur : il faut vérifier l’éligibilité auprès du réseau local.
Un levier bancaire, pas une promesse d’accord
Le prêt d’honneur peut renforcer l’apport mobilisé et faciliter un financement bancaire complémentaire. Bpifrance Création cite des effets de levier moyens de 9,5 € de crédit bancaire pour 1 € de prêt d’honneur chez Initiative France et de 13 € pour 1 € au Réseau Entreprendre. Ces moyennes ne préjugent pas du financement de votre entreprise. L’accompagnement, qui peut être gratuit, aide aussi à consolider le projet.
Comparer les offres sur leur coût et leur calendrier réels
Il n’existe pas de montant ou de durée unique pour un prêt création entreprise. À titre d’exemple, le CIC présente un crédit de 3 000 à 50 000 €, remboursable sur 7 ans maximum, avec un différé de capital pouvant atteindre 6 mois. Les frais de dossier annoncés sont de 1 %, plafonnés à 250 €. Le taux peut être fixe ou variable.
Le Crédit Mutuel évoque une mise en place possible dans les 36 mois suivant la création ou la reprise. Les pages bancaires associent certains investissements en immobilisations à des remboursements sur plus de 5 ans et indiquent un minimum de 36 mois pour les stocks. Ces paramètres sont propres aux offres : demandez un échéancier adapté au besoin financé.
Pensez au financement comme à une pendule : ce n’est pas seulement la quantité d’argent qui compte, mais la synchronisation entre les encaissements et les échéances. Une activité saisonnière peut paraître rentable sur l’année et manquer de liquidités le mois où tombent les remboursements. Placez donc chaque mensualité dans un plan de trésorerie mensuel, en intégrant les délais de paiement clients et la fin du différé.
Comparez le coût total, pas seulement le taux nominal. Le TEG présenté par le CIC intègre notamment intérêts, frais de dossier, garantie et assurance emprunteur. Un différé de capital ne signifie pas nécessairement absence de paiement. Les banques rappellent aussi que les intérêts peuvent être déductibles du résultat fiscal selon les conditions applicables ; leur exemple à 25 % d’impôt sur les sociétés ne vaut pas pour tous les régimes.
Mesurer les engagements personnels et sécuriser l’aide des proches
Une caution personnelle peut exposer le dirigeant si l’entreprise ne rembourse pas. Faites préciser son montant, sa durée et ses conditions de mise en jeu. Le CIC cite des contre-garanties de Bpifrance, France Active ou SIAGI, susceptibles de limiter les garanties personnelles demandées. Elles ne suppriment pas la dette.
Pour l’assurance emprunteur, examinez garanties, exclusions et conditions d’indemnisation. Le Crédit Mutuel et le CIC présentent, pour certains clients fidèles et sous conditions, une assurance sans formalité médicale avec une enveloppe reconstituable de 500 000 € par assuré et un âge à l’adhésion de moins de 62 ans. Ce n’est pas une dispense générale applicable à tout créateur.
Le prêt familial mérite la même rigueur. Selon Service-Public.fr, un écrit est requis au-delà de 1 500 €. Au-delà de 5 000 €, une déclaration au moyen du formulaire n° 2062 est nécessaire auprès du service fiscal compétent. Plusieurs prêts inférieurs à ce montant peuvent également être concernés si leur cumul annuel dépasse le seuil. Service-Public.fr indique une amende de 150 € en cas de défaut de déclaration ou de déclaration comportant des omissions ou inexactitudes.
Précisez par écrit l’emprunteur, le montant, les intérêts éventuels et les remboursements. Un proche doit comprendre s’il prête au créateur ou à la société : l’engagement n’est pas identique.
Préparer une demande cohérente avant de solliciter les financeurs
Commencez par chiffrer les investissements et le besoin en fonds de roulement : stocks, délais clients et dépenses à payer avant les premières recettes. Puis rapprochez chaque besoin de sa ressource, sans compter deux fois un même apport.
- Préparez votre dossier : présentation du projet, expérience, étude commerciale, devis, prévisionnel, plan de financement et trésorerie. La liste exacte des justificatifs dépend du financeur.
- Contactez le réseau local : Initiative France ou Réseau Entreprendre pour étudier un prêt d’honneur. La démarche comprend l’examen du dossier et peut conduire à une présentation devant un comité d’agrément.
- Sollicitez les banques : demandez des propositions comparables en montant, durée, différé et garanties.
- Testez un démarrage moins favorable : vérifiez les remboursements professionnels, mais aussi ceux des prêts personnels d’honneur ou familiaux.
Un crédit-bail peut compléter le financement d’équipements ; un découvert autorisé, l’affacturage ou la mobilisation de créances répondent à des besoins de trésorerie spécifiques. Leur cumul reste soumis aux conditions des financeurs. Avant de signer, faites confirmer le déblocage des fonds, les échéances et tous les engagements : un financement utile doit soutenir le démarrage sans fragiliser votre budget personnel.