Placement de trésorerie d’entreprise : faire fructifier l’excédent sans bloquer l’exploitation
Un placement de trésorerie d’entreprise doit d’abord respecter une règle : l’argent nécessaire aux salaires, aux fournisseurs et aux impôts doit rester disponible. Pour l’excédent réel, le choix dépend de trois critères : la date à laquelle les fonds seront nécessaires, la perte éventuellement acceptable et les conditions de retrait. Le rendement vient ensuite, une fois ces contraintes établies.
Déterminer ce que l’entreprise peut réellement placer
Un solde bancaire positif ne constitue pas automatiquement une trésorerie excédentaire. Il peut intégrer une TVA à reverser, des avances clients ou des sommes destinées à financer les prochains achats. L’excédent correspond aux liquidités qui restent disponibles après couverture des besoins prévisionnels et d’une réserve de sécurité.
Calcul de la trésorerie potentiellement plaçable
Renseignez vos montants pour obtenir une estimation indicative de la trésorerie qui pourrait être placée.
Attention : veillez à ne pas compter deux fois un même besoin, notamment dans les autres besoins prévisionnels et dans le BFR ou la réserve de sécurité.
Cette estimation ne remplace pas un prévisionnel de trésorerie. Vérifiez vos échéances, vos besoins à venir et les éventuelles contraintes de disponibilité des fonds avant toute décision.
Construisez un prévisionnel des encaissements et décaissements intégrant la saisonnalité, les délais de paiement et les investissements décidés. Le besoin en fonds de roulement, ou BFR, mérite une attention particulière : une hausse des ventes peut consommer du cash si les stocks et les créances clients augmentent avant les encaissements.
À titre d’exemple, une entreprise disposant de 100 000 € peut réserver 50 000 € aux échéances identifiées et 20 000 € aux imprévus. Son enveloppe potentiellement plaçable est alors de 30 000 €. Cette illustration n’est pas une règle d’allocation : le bon matelas dépend de la stabilité de l’activité et des engagements à venir.
Pensez chaque poche comme une capsule affectée à une mission précise : « charges à payer », « investissement prévu », « réserve durable ». Associez-lui une date de réouverture et une condition de sortie. Cette méthode évite qu’une somme initialement destinée à une machine soit progressivement traitée comme un capital disponible à long terme. Elle rend aussi la décision compréhensible pour un autre dirigeant ou pour le responsable financier.
Comparer les supports par horizon et disponibilité
Il n’existe pas de placement universellement supérieur. Un produit intéressant pour une holding patrimoniale peut être inadapté à une société dont les encaissements sont irréguliers. Les horizons ci-dessous sont des repères de sélection, à confronter aux caractéristiques exactes de chaque offre.
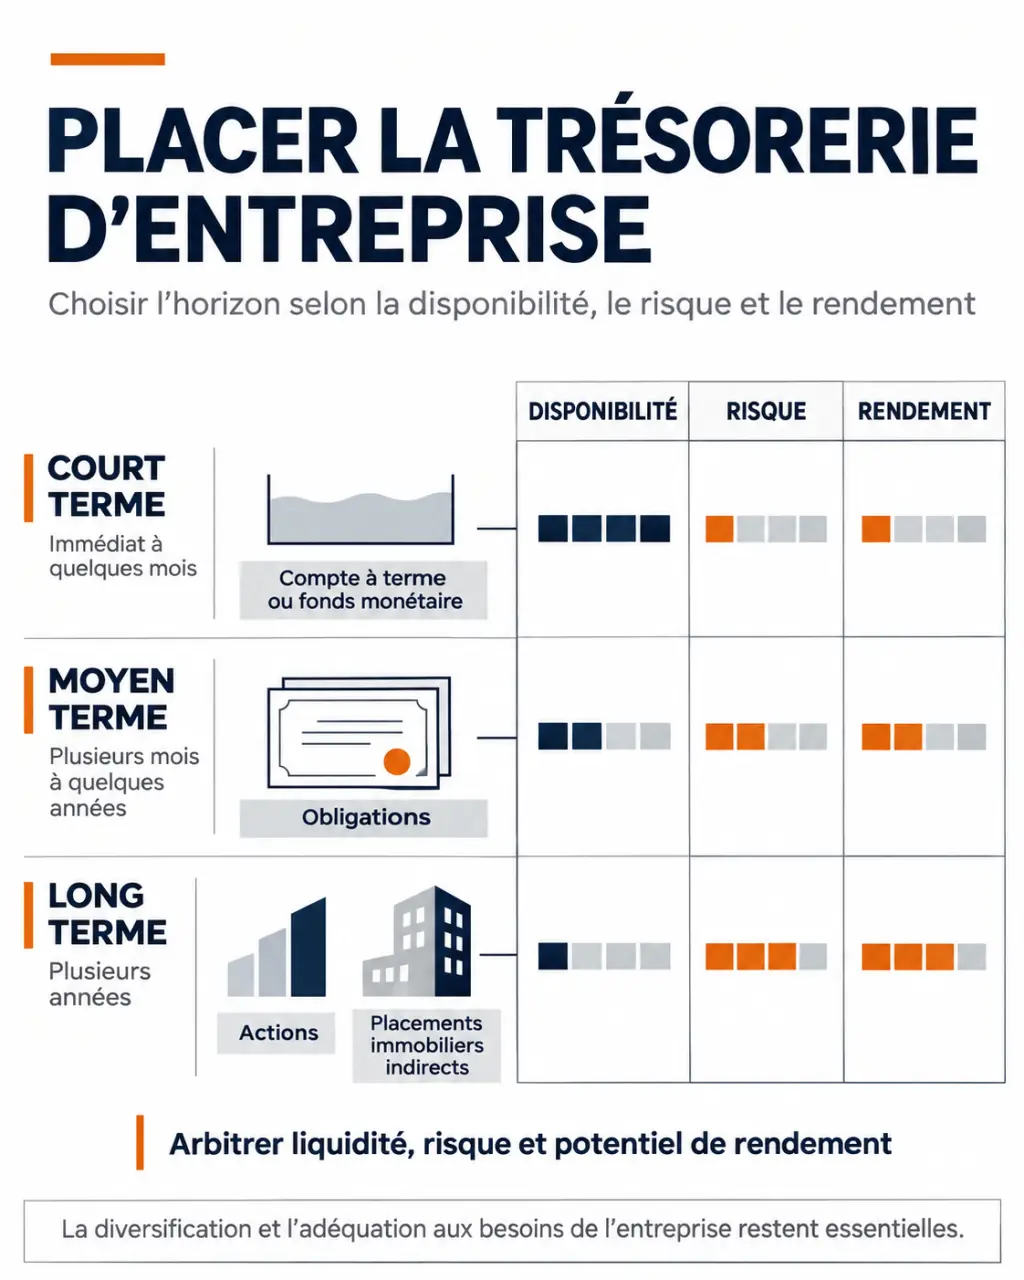
| Solution | Horizon indicatif | Rendement | Risque et disponibilité |
|---|---|---|---|
| Compte à terme | Quelques mois à plusieurs années | Taux contractuel fixe, progressif ou variable | Risque bancaire ; sortie anticipée encadrée |
| Fonds monétaire | Court terme, selon le fonds | Variable, lié aux taux monétaires et aux frais | Capital non garanti ; rachats selon les modalités du fonds |
| Obligations et fonds obligataires | Moyen terme, selon l’échéance ou la stratégie | Coupons et évolution des cours | Risques de crédit et de taux ; perte possible à la revente |
| Actions et ETF actions | Long terme, généralement au moins 5 ans | Dividendes et évolution des marchés | Forte volatilité ; perte possible malgré un horizon long |
| SCPI et OPCI | Long terme | Revenus et évolution de la valeur des parts | Risque immobilier ; liquidité variable, parfois fortement contrainte |
| Contrat de capitalisation | Selon les supports et les conditions du contrat | Dépend du fonds en euros et des unités de compte | Garanties, frais et délais de rachat à vérifier |
À court terme, privilégier la lisibilité
Le compte à terme permet de connaître les conditions de rémunération dès la souscription. Vérifiez toutefois le préavis, les pénalités et la possibilité réelle de récupérer les fonds avant l’échéance. Une garantie de restitution du capital par la banque ne signifie pas une disponibilité immédiate.
Les fonds monétaires, accessibles notamment via un compte-titres pour personne morale, offrent une autre approche. Leur rendement évolue avec les conditions monétaires et leurs frais. Ils ne sont pas assimilables à un dépôt bancaire garanti : consultez le document d’informations clés et les délais de règlement des rachats.
À long terme, distinguer investissement et réserve de trésorerie
Les obligations peuvent perdre de la valeur lorsque les taux montent ou que la solvabilité de l’émetteur se dégrade. Les actions, les ETF actions et l’immobilier indirect supposent d’accepter des fluctuations plus importantes. Une SCPI ne convient pas à une échéance certaine proche : vendre ses parts peut prendre du temps, voire devenir difficile en l’absence d’acheteurs.
Les produits structurés et le crowdfunding nécessitent une analyse supplémentaire des scénarios de perte, du risque de défaillance et du blocage des fonds. Leur rendement annoncé ne suffit pas à justifier leur place dans une trésorerie professionnelle.
Comparer le gain net plutôt que le taux affiché
Pour comparer deux offres, demandez des simulations portant sur le même montant, la même durée et les mêmes hypothèses de sortie. Un taux annualisé ne représente pas le gain effectivement encaissé sur quelques mois. Un taux progressif peut également sembler attractif alors que sa dernière tranche ne s’applique qu’en fin de placement.
Illustration purement arithmétique : 100 000 € rémunérés à 3,5 % pendant une année entière produisent 3 500 € bruts, avant frais et fiscalité. Ce taux est une hypothèse de calcul, pas une offre de marché. Pour une durée plus courte, le gain dépend du temps de placement et des conventions contractuelles.
- Frais : additionnez souscription, gestion, garde, transaction et sortie.
- Liquidité : distinguez la date de demande de retrait de la date de réception des fonds.
- Garantie : identifiez le garant, les exclusions et les conditions de maintien jusqu’à l’échéance.
- Risque : examinez une sortie défavorable, pas seulement le scénario central.
Enfin, conserver des liquidités non rémunérées peut entraîner une perte de pouvoir d’achat en période d’inflation. Cela ne justifie pas de prendre un risque incompatible avec l’exploitation : une réserve immédiatement mobilisable rend un service économique, même si son rendement est faible.
Vérifier l’éligibilité juridique et le traitement fiscal
Une société opérationnelle privilégie généralement la continuité de son activité. Une holding doit aussi anticiper ses acquisitions, remboursements d’emprunts et engagements envers ses filiales. Une société patrimoniale peut disposer d’un horizon plus long, mais son statut ne dispense jamais d’analyser ses besoins de liquidité.
Pour une SCI, une association ou une autre personne morale, l’accès aux produits et leur traitement dépendent notamment des statuts, de l’activité et du régime fiscal. Le contrat de capitalisation n’est pas accessible indistinctement à toutes les structures : les critères d’acceptation de l’assureur doivent être vérifiés avant toute projection.
Dans une société soumise à l’impôt sur les sociétés, les produits financiers entrent généralement dans le résultat imposable. Certains fonds peuvent entraîner l’imposition d’écarts de valeur liquidative sans cession des parts, sous réserve des règles et exceptions applicables. Le contrat de capitalisation détenu par une personne morale peut également relever d’un traitement spécifique : la fiscalité des particuliers ne se transpose pas automatiquement.
Faites valider le traitement comptable et fiscal par l’expert-comptable. Vérifiez aussi les pouvoirs du signataire et les autorisations internes. Pour certaines opérations sur instruments financiers, un identifiant LEI est nécessaire ; l’intermédiaire précisera les démarches et son renouvellement.
Mettre en place une allocation simple et contrôlable
Commencez par une politique écrite, même courte : montants mobilisables, horizons, supports autorisés, perte maximale acceptable et personnes habilitées. Cette discipline empêche de sélectionner un produit uniquement parce qu’il affiche le taux le plus élevé.
- Conservez une réserve d’exploitation accessible sans dépendre d’une vente de titres.
- Faites coïncider les échéances des placements avec celles des projets financés.
- Échelonnez les comptes à terme si plusieurs dates de besoin sont identifiées.
- Diversifiez les établissements et les émetteurs lorsque les montants le justifient.
- Réexaminez l’allocation lors d’un changement d’activité ou d’un investissement important.
La diversification limite certaines concentrations de risque, mais multiplier les fonds ne suffit pas si tous détiennent des actifs similaires. Avant de signer, demandez une proposition écrite détaillant les frais, les garanties et les conditions de sortie. Un placement de trésorerie réussi est d’abord celui qui restitue les fonds au moment où l’entreprise en a besoin.