La banque évalue un prêt professionnel sur 5 points : ratios, trésorerie, apport, garanties et dossier
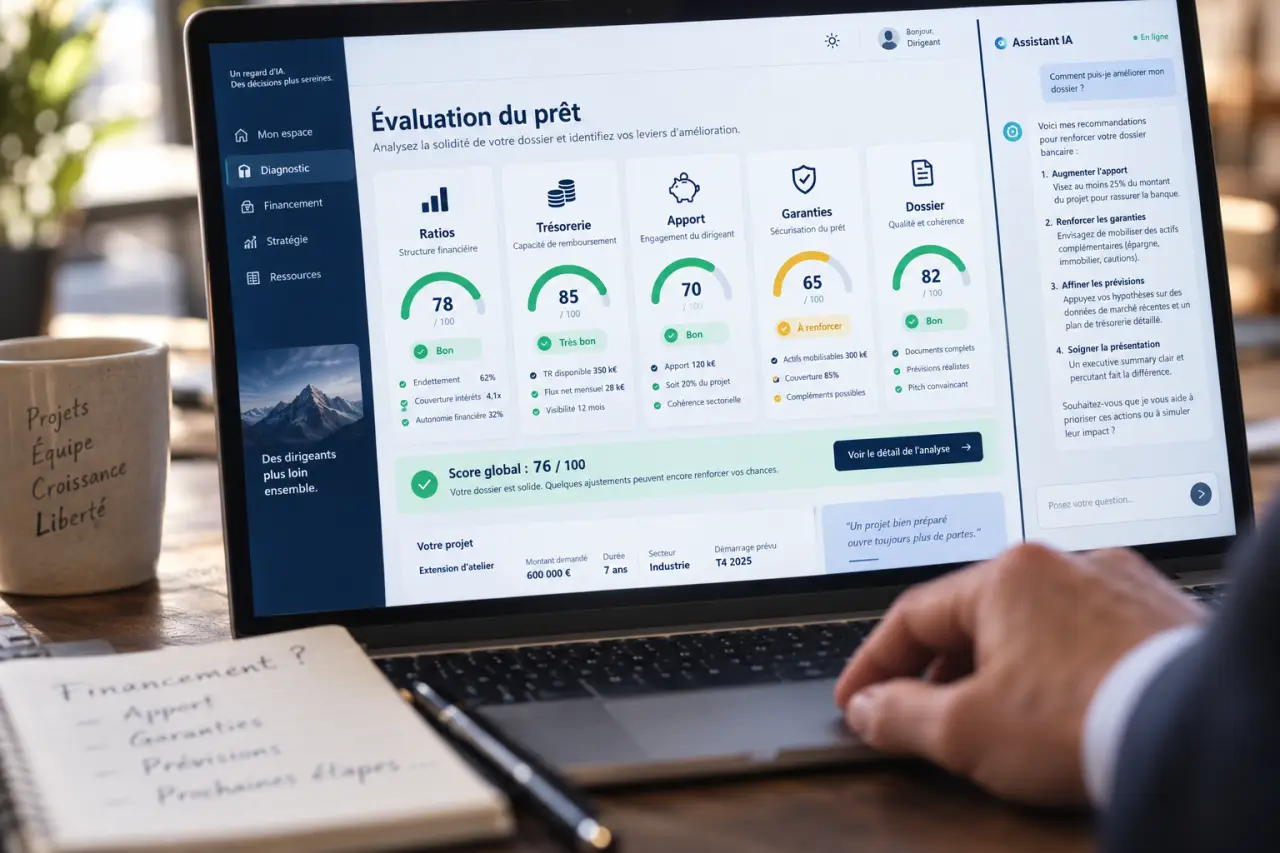
Pour accorder un prêt professionnel, la banque cherche d’abord à répondre à une question simple : l’entreprise pourra-t-elle rembourser durablement, même si l’activité ralentit ? Elle analyse les chiffres, mais aussi la cohérence du projet, l’engagement du dirigeant, la trésorerie et les garanties proposées. Un dossier convaincant ne repose donc pas sur un seul bon ratio. Il doit présenter une activité rentable, un financement équilibré et une gestion réaliste.
La banque évalue d’abord le risque global de votre projet
Un crédit professionnel peut financer un véhicule, du matériel, des travaux, un local, un stock initial, une reprise d’entreprise ou le développement d’une activité. La nature du besoin influence l’analyse. Un investissement durable peut être financé sur une période longue, tandis qu’un besoin lié à la trésorerie ou au cycle d’exploitation appelle une solution plus courte et adaptée.
Calculez les indicateurs examinés par la banque
Saisissez les données financières de votre entreprise pour obtenir des indicateurs calculés selon des formules couramment utilisées dans l’analyse financière.
Résultats
Capacité d’autofinancement (CAF)
Formule : résultat net + amortissements + provisions. La CAF estime les ressources internes générées par l’activité, avant notamment les remboursements d’emprunts et les distributions.
Ratio d’endettement
Formule : dettes financières ÷ capitaux propres × 100. Il met en regard le financement par la dette et les ressources apportées ou conservées dans l’entreprise.
Couverture des charges financières
Formule : EBE ÷ charges financières. Ce multiple indique dans quelle mesure l’excédent brut d’exploitation couvre les charges financières.
Besoin en fonds de roulement (BFR)
Formule : stocks + créances clients − dettes fournisseurs. Il mesure le besoin de financement lié au cycle d’exploitation.
Durée théorique de remboursement
Formule : dettes financières ÷ CAF. Elle donne une estimation théorique du nombre d’années nécessaires pour rembourser la dette avec la CAF, si celle-ci restait constante et y était entièrement consacrée.
La banque examine aussi le profil du dirigeant et le contexte économique : expérience dans le métier, connaissance du marché, compétences de gestion, concurrence locale, dépendance à quelques clients, saisonnalité et historique bancaire. Pour une entreprise existante, les comptes passés apportent des repères concrets. Pour une création, le business plan et la crédibilité des hypothèses prennent davantage de poids.
Le montant demandé doit correspondre à un besoin démontré
Un projet peut être rentable sur le papier et recevoir malgré tout un avis défavorable si le montant demandé paraît surdimensionné. La banque vérifie que chaque dépense est justifiée par un devis, un compromis, un bon de commande ou un plan d’investissement détaillé. Elle compare ensuite ce besoin aux ressources prévues : apport, subventions éventuelles, prêt d’honneur, crédit-bail, affacturage ou autres financements complémentaires.
Cette répartition du risque compte beaucoup. Plus le plan de financement dépend exclusivement de l’emprunt, plus l’établissement prêteur examine attentivement la solidité des prévisions et les garanties. À l’inverse, une combinaison cohérente de ressources limite la pression sur la dette bancaire.
Les ratios financiers qui pèsent dans la décision
Les ratios ne donnent pas automatiquement lieu à un accord ou à un refus. Leur interprétation varie selon le secteur, la maturité de l’entreprise, la durée du prêt et la régularité des flux de trésorerie. Ils permettent toutefois à la banque de mesurer la capacité de l’activité à produire des liquidités et à absorber ses engagements.
| Indicateur | Calcul ou lecture | Ce qu’il révèle | Repères souvent cités |
|---|---|---|---|
| CAF | Résultat net ajusté notamment des amortissements et provisions | Ressources internes dégagées par l’activité | Une CAF plus élevée renforce la capacité de remboursement |
| Endettement | Dettes financières / capitaux propres | Dépendance de l’entreprise à la dette | Moins de 30 % est souvent perçu comme favorable ; au-delà de 75 %, le risque augmente |
| Couverture des charges financières | EBE / charges financières | Aisance à payer les intérêts et frais financiers | Supérieur à 8 : solide ; entre 2 et 8 : à analyser ; inférieur à 2 : fragile |
| BFR | Stocks + créances clients - dettes fournisseurs | Trésorerie immobilisée dans le cycle d’exploitation | Un BFR élevé exige un financement adapté |
CAF et capacité de remboursement : le cœur de l’analyse
La capacité d’autofinancement (CAF) représente les ressources que l’entreprise génère grâce à son activité. La banque l’utilise pour vérifier si les échéances du nouveau prêt peuvent s’ajouter aux charges déjà supportées. Exemple : un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €.
Cette CAF ne se regarde pas isolément. Elle doit aussi financer les investissements futurs, les impôts, les variations de stock et les aléas d’exploitation. Certains repères classent un dossier comme bon lorsque les dettes bancaires peuvent être remboursées en trois ans ou moins grâce à la CAF, moyen entre trois et dix ans, puis risqué au-delà. Ces appréciations restent indicatives : une activité immobilière ou un investissement lourd n’obéit pas aux mêmes temporalités qu’un achat de matériel.
EBE, endettement et BFR : lire au-delà du chiffre d’affaires
L’excédent brut d’exploitation (EBE) mesure la richesse brute issue de l’exploitation, avant les éléments financiers, fiscaux et comptables. Il aide la banque à distinguer une rentabilité opérationnelle régulière d’un résultat ponctuellement amélioré. Le ratio EBE / charges financières indique si l’entreprise conserve une marge de manœuvre après le paiement de ses intérêts.
Le besoin en fonds de roulement mérite une attention particulière. Une entreprise peut vendre beaucoup et manquer pourtant de liquidités si elle encaisse ses clients tardivement tout en payant rapidement ses fournisseurs. Les délais du cycle d’exploitation peuvent tendre la trésorerie bien avant que le compte de résultat ne se dégrade. Une facture client à 60 jours, un stock qui tourne lentement ou un acompte insuffisant peuvent ainsi fragiliser l’équilibre financier. Présenter les délais de règlement, la rotation des stocks et les acomptes prévus rend le prévisionnel plus crédible.
Apport, fonds propres et garanties : ce que la banque attend de l’emprunteur
Les fonds propres regroupent notamment le capital social, les réserves et les bénéfices non distribués. Ils offrent un amortisseur en cas de difficulté. L’apport personnel renforce cet équilibre et démontre l’engagement financier du porteur de projet. Il est fréquemment recommandé de prévoir entre 25 % et 30 % du financement demandé. Pour un projet de 100 000 €, un apport de 25 000 € à 30 000 € est souvent jugé rassurant, sans constituer une règle universelle.
Un prêt sans apport reste possible, mais plus exigeant
En création d’entreprise, l’absence d’apport ne ferme pas systématiquement la porte au crédit. Elle impose cependant de compenser ce manque par d’autres éléments : expérience forte du dirigeant, prévisions prudentes, charges fixes limitées, contrats ou lettres d’intention, cofinancement, prêt d’honneur ou garantie externe. L’objectif est de montrer que le risque est identifié et que le plan de financement ne repose pas sur une hypothèse de chiffre d’affaires trop optimiste.
Les garanties réduisent la perte potentielle de la banque
Selon le dossier, la banque peut demander une caution personnelle, un nantissement sur un actif ou un fonds, une hypothèque pour un bien immobilier, voire une assurance emprunteur. Ces garanties ne remplacent pas une capacité de remboursement insuffisante. Elles apportent une protection complémentaire. Avant de les accepter, le dirigeant doit mesurer précisément leur portée, surtout lorsqu’elles engagent son patrimoine personnel.
Construire un dossier de prêt professionnel lisible et vérifiable
Un dossier clair facilite l’instruction, car il permet au conseiller de vérifier rapidement les données et de comprendre la logique du projet. Le business plan ne doit pas être un document promotionnel. Il doit exposer le modèle économique, les clients visés, la concurrence, les moyens nécessaires et les risques anticipés.
- Une pièce d’identité, un justificatif de domicile et les relevés bancaires demandés ;
- Les statuts, l’identité des associés, le capital social et, pour une société immatriculée, l’extrait K-bis ;
- Les comptes de résultat, bilans et annexes des trois derniers exercices pour une entreprise existante ;
- Un plan de financement détaillé, avec les devis et justificatifs des dépenses ;
- Un prévisionnel financier sur trois ans, incluant le compte de résultat, le bilan et les hypothèses retenues ;
- Un plan de trésorerie mois par mois pour la première année ;
- Une étude de marché et les éléments attestant de l’expérience du dirigeant.
Réduire les motifs de refus avant le rendez-vous bancaire
Un refus provient souvent d’un déséquilibre plutôt que d’un seul défaut : apport trop faible, trésorerie absente du prévisionnel, endettement déjà élevé, garanties imprécises ou hypothèses commerciales invérifiables. Les relevés bancaires peuvent aussi révéler des incidents, des découverts fréquents ou une gestion irrégulière. Le dossier doit présenter ces éléments avec transparence, sans chercher à les masquer.
Préparez les objections avant qu’elles ne soient formulées
Relisez votre dossier comme un prêteur : que se passe-t-il si le chiffre d’affaires démarre plus lentement, si un client règle avec retard ou si les coûts augmentent ? Présentez un scénario prudent et les réponses prévues : réserve de trésorerie, réduction de certaines dépenses, apport complémentaire, étalement d’un investissement ou financement alternatif. Cette préparation montre une capacité de pilotage, souvent aussi importante qu’un prévisionnel ambitieux.
Enfin, comparez les propositions sur l’ensemble du coût et des conditions : taux, durée, mensualités, assurances, frais, garanties et possibilités de remboursement anticipé. Une demande claire, un montant justifié et des documents cohérents donnent à la banque les éléments nécessaires pour choisir entre un accord, une demande de garanties supplémentaires ou un refus motivé.