Tableau de financement : relier FRNG, BFR et trésorerie pour piloter les flux
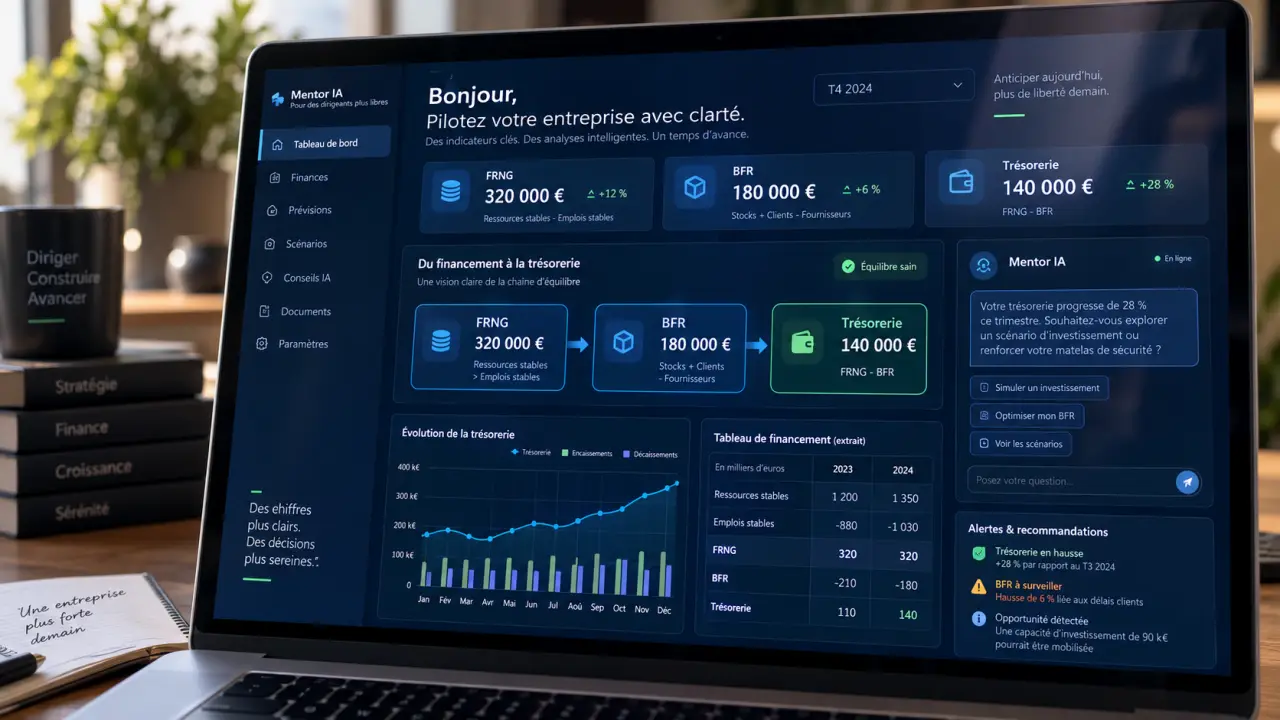
Le tableau de financement explique pourquoi la trésorerie d’une entreprise a évolué entre deux exercices. Alors que le bilan donne une photographie à une date précise, ce document retrace les mouvements financiers : ressources générées, investissements, emprunts, remboursements, variation des stocks ou évolution des délais clients. Il relie ainsi l’activité, les décisions de financement et la situation bancaire.
Lire les flux derrière les chiffres du bilan
Le tableau de financement repose sur une logique simple : chaque mouvement financier correspond à un emploi ou à une ressource. Un emploi utilise des fonds, comme l’achat d’une machine ou le remboursement d’un emprunt. Une ressource apporte des fonds, par exemple grâce à la capacité d’autofinancement, à un nouvel emprunt ou à une augmentation de capital.
Calculateur du FRNG, du BFR et de la trésorerie
Saisissez les flux de l’exercice pour analyser l’impact des ressources et des emplois stables sur la trésorerie.
Ressources stables
Montants exprimés en euros, sans saisir le signe « − ».
Emplois stables
Les emplois sont saisis comme des montants positifs puis déduits du total des ressources.
Variation du BFR
Une valeur positive augmente le besoin de financement ; une valeur négative le réduit.
Prêt à calculer.
Résultats
À retenir : un FRNG positif ne suffit pas à conclure : il doit être comparé au BFR. Les conventions de classement des flux peuvent varier selon le référentiel, l’analyse retenue et la présentation des comptes.
L’analyse compare les variations constatées entre deux exercices comptables consécutifs. Elle ne cherche donc pas seulement à savoir combien l’entreprise possède, mais aussi d’où vient l’argent et à quoi il a servi. Cette lecture complète celle du bilan et aide à comprendre les mouvements qui ont modifié la situation financière.
Les documents à réunir avant de commencer
Pour construire le tableau, réunissez les bilans comparatifs N-1 et N, le compte de résultat et l’annexe comptable. Le bilan fonctionnel facilite le classement des postes entre emplois et ressources stables, exploitation, hors exploitation et trésorerie. L’annexe permet notamment d’identifier les acquisitions et cessions d’immobilisations, les mouvements de provisions et certaines opérations sur les capitaux propres qui ne ressortent pas directement des soldes du bilan.
La capacité d’autofinancement, première ressource interne
La capacité d’autofinancement (CAF) mesure le potentiel de ressources dégagé par l’activité au cours de l’exercice. Elle ne correspond pas au solde bancaire. Elle neutralise notamment les charges calculées qui n’ont pas entraîné de décaissement immédiat, comme les dotations aux amortissements.
Avec la méthode additive, le calcul part du résultat net et prend en compte les dotations, les reprises, la valeur comptable des éléments d’actif cédés et le prix de cession. Une CAF positive fournit une ressource stable potentielle pour investir, rembourser les dettes ou renforcer la trésorerie.
La première partie : mesurer la variation du FRNG
La première partie du tableau porte sur le haut de bilan. Elle compare les ressources stables, destinées à financer durablement l’entreprise, et les emplois stables, qui immobilisent des fonds sur le long terme. Leur différence permet de calculer la variation du fonds de roulement net global, ou FRNG.
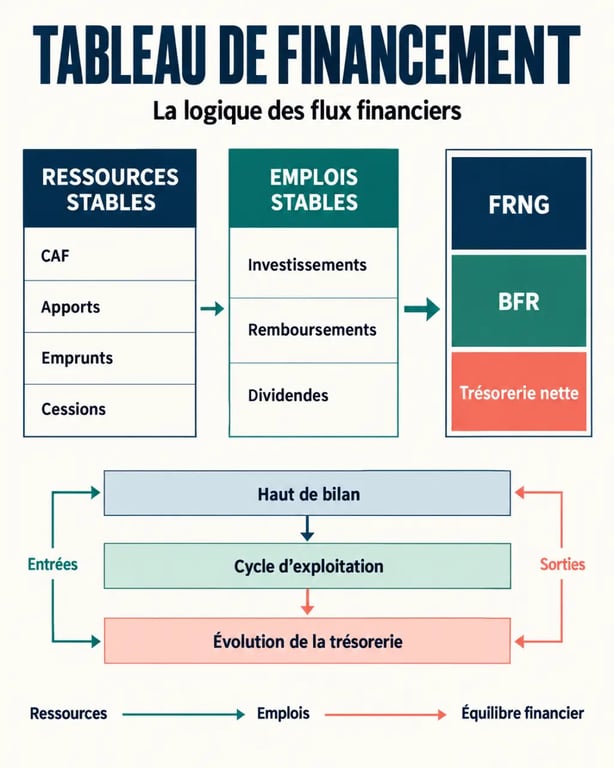
| Ressources stables | Emplois stables |
|---|---|
| CAF de l’exercice | Acquisitions d’immobilisations |
| Augmentations de capital ou apports | Remboursements de dettes financières |
| Nouveaux emprunts et dettes financières | Distributions de dividendes |
| Cessions d’immobilisations | Réductions de capitaux propres selon leur nature |
La formule de lecture est la suivante : variation du FRNG = ressources stables – emplois stables. Lorsque les ressources dépassent les emplois, le FRNG augmente. L’entreprise dispose alors de davantage de moyens durables pour financer son cycle d’exploitation. Dans le cas inverse, elle a consommé plus de financements longs qu’elle n’en a dégagé.
Un FRNG positif ne suffit pas à conclure
Un FRNG positif traduit en principe un niveau de ressources longues supérieur aux emplois stables. Ce résultat est favorable, mais il faut encore vérifier si l’excédent couvre le besoin en fonds de roulement. À l’inverse, un FRNG négatif signifie que des immobilisations ou d’autres emplois durables sont partiellement financés par des ressources à court terme. Le risque de tension augmente alors, notamment lorsque les échéances bancaires sont proches ou que l’activité est saisonnière.
La seconde partie : comprendre le BFR et la trésorerie
La seconde partie analyse le bas de bilan. Elle montre comment la variation du FRNG est absorbée ou complétée par les variations d’exploitation, hors exploitation et de trésorerie. Le besoin en fonds de roulement (BFR) provient principalement du décalage entre les dépenses engagées et les encaissements reçus.
Les postes les plus fréquents sont les stocks, les créances clients et les dettes fournisseurs. Une hausse des stocks ou des créances clients mobilise des liquidités : elle correspond généralement à un besoin. Une hausse des dettes fournisseurs procure temporairement un financement : elle correspond généralement à un dégagement. Pour les actifs, une variation positive représente donc habituellement un besoin ; pour les passifs, la logique est inversée.
Raisonner comme une chaîne de délais
Le BFR ne se résume pas à additionner des postes de bilan. Il révèle le fonctionnement temporel du cycle d’exploitation. Une vente peut augmenter le chiffre d’affaires tout en dégradant la trésorerie si elle exige davantage de stock, de préparation, de transport et de crédit client avant l’encaissement.
L’observation des dates de commande, de réception, de facturation et de règlement permet d’identifier le maillon qui mobilise réellement la trésorerie. Cette approche donne des pistes d’action concrètes : réduire un stock dormant, facturer plus rapidement ou négocier une échéance fournisseur n’aura pas le même effet sur le financement de l’activité.
Un exemple de classement des variations
Si le stock passe de 10 000 € en N-1 à 5 000 € en N, sa variation est de -5 000 €. La baisse du stock libère des fonds : c’est un dégagement. Si les créances clients passent de 30 000 € à 40 000 €, leur variation atteint 10 000 €. L’entreprise finance alors davantage ses clients, ce qui constitue un besoin.
Ces deux mouvements doivent être rapprochés des dettes fournisseurs et des autres postes d’exploitation avant de conclure sur la variation globale du BFR. La variation de trésorerie comprend les disponibilités, mais aussi les concours bancaires courants et les soldes créditeurs de banques. Elle se calcule ainsi : variation de trésorerie = variation du FRNG – variation du BFR, selon les conventions de présentation retenues.
Construire un tableau de financement sans erreur de logique
Une méthode rigoureuse évite de confondre variation comptable, encaissement et classement financier. Commencez par préparer une feuille de travail avec les colonnes N-1, N et variation. Conservez les justificatifs des mouvements significatifs : contrat d’emprunt, tableau d’amortissement, facture d’immobilisation, procès-verbal de distribution ou acte d’augmentation de capital.
- Calculez la CAF à partir du compte de résultat et des éléments non décaissables ou non encaissables.
- Recensez les emplois et ressources stables pour établir la variation du FRNG.
- Comparez les postes du bas de bilan, notamment les stocks, les créances, les dettes d’exploitation, les postes hors exploitation et la trésorerie.
- Classez chaque variation en besoin ou en dégagement selon qu’elle consomme ou libère des fonds.
- Contrôlez l’égalité globale : les deux parties doivent expliquer de façon cohérente la même évolution financière.
Dans un modèle Excel, prévoyez au minimum un onglet de saisie N-1/N, un calcul de la CAF, un tableau des emplois et ressources stables, un tableau des variations de BFR et une cellule de contrôle. Cette cellule doit signaler tout écart. Une incohérence provient souvent d’une cession d’actif mal retraitée, d’un emprunt confondu avec son remboursement ou d’un poste d’actif classé comme un passif.
Interpréter les signaux pour décider et anticiper
Le tableau de financement devient utile lorsqu’il sert à poser un diagnostic. Une CAF élevée associée à de fortes acquisitions d’immobilisations peut traduire une politique d’investissement cohérente, à condition que les ressources stables couvrent les emplois. À l’inverse, une forte hausse du BFR peut neutraliser les effets d’une activité rentable et obliger l’entreprise à solliciter sa banque malgré un résultat positif.
Repérer l’effet de ciseaux
Une croissance rapide peut améliorer l’excédent brut d’exploitation tout en augmentant les stocks et les créances clients. Lorsque le BFR progresse plus vite que les ressources générées par l’activité, un effet de ciseaux apparaît. L’entreprise vend davantage, mais doit financer cette croissance avant d’encaisser les ventes.
Le tableau aide alors à examiner plusieurs décisions : renforcer les fonds propres, souscrire un emprunt adapté, recourir à l’affacturage ou agir sur les délais de paiement. Le choix dépend de l’origine du besoin et de la durée pendant laquelle les fonds restent mobilisés.
Tableau de financement et plan de financement : deux usages distincts
Le tableau de financement est rétrospectif : il analyse les flux réellement constatés entre deux clôtures. Le plan de financement est prévisionnel : il anticipe les besoins et les ressources d’un projet ou des exercices à venir. Le premier sert à comprendre ce qui s’est produit. Le second permet de vérifier, avant une décision, que les investissements envisagés pourront être financés.
Lorsqu’un tableau de financement est requis dans les comptes annuels, il est établi chaque année. Les obligations dépendent notamment de la forme juridique, de l’activité et des seuils applicables. Les articles L232-2 et L612-2 du Code de commerce sont couramment cités sur ce sujet. Pour sécuriser l’établissement des comptes, une vérification auprès de l’expert-comptable ou du commissaire aux comptes reste appropriée.